

Mercato del lusso 2026: finisce l’era degli aumenti generalizzati
novembre 17 | Pubblicato da Luigi Sorreca | News
| Prezzi più mirati, assortimenti snelli e prodotti iconici al centro delle strategie di crescita. Gli USA trainano il settore, mentre Cina e Giappone si allineano ai mercati occidentali. Assortimenti più limitati preservano l’esclusività e limitano il rischio di eccedenze. La Kidult Economy guida la crescita per gioielli e accessori
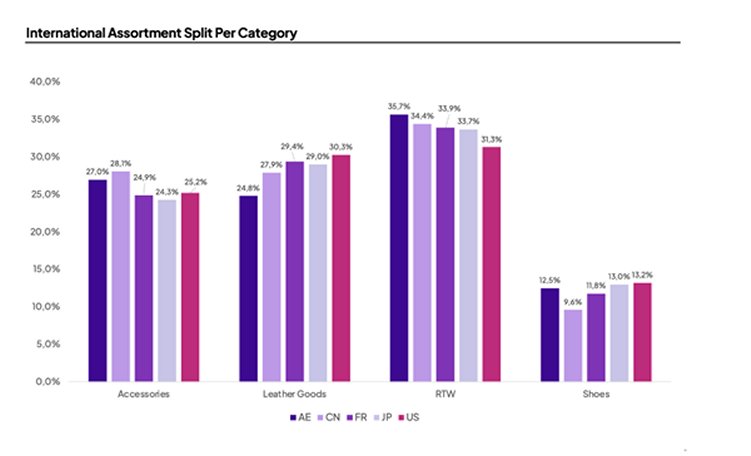
A fronte di consumatori più selettivi, nuovi equilibri geopolitici e una crescente pressione competitiva, il mercato del lusso sta attraversando una fase di profonda trasformazione. A incidere non sono soltanto il rallentamento di alcuni mercati chiave e l’evoluzione delle abitudini d’acquisto, ma anche l’affermazione di nuovi protagonisti, in particolare brand cinesi e marchi indipendenti non europei, sempre più capaci di intercettare l’attenzione del pubblico e di generare consenso nei propri mercati di riferimento. È quanto emerge dall’ultimo report The Luxury Merchandiser’s Playbook di Lectra, realtà che accelera la trasformazione dei brand di moda grazie a soluzioni di intelligenza industriale, che ha analizzato i dati di Retviews, la sua soluzione basata sull’intelligenza artificiale specializzata nella competitive intelligence e nel benchmarking automatico, per identificare le strategie dei brand in un contesto sempre più frammentato. Se, secondo Bain & Company, il mercato globale dei beni personali di lusso dovrebbe crescere tra il 2% e il 4% nel 2026, fattori quali i dazi introdotti negli Stati Uniti sui prodotti in pelle, l’indebolimento dello yen e la diversa velocità di evoluzione dei consumi tra Stati Uniti e Cina stanno accentuando le differenze regionali. Il risultato è un progressivo superamento delle strategie di prezzo tradizionali, a favore di approcci sempre più mirati e differenziati per mercato, categoria di prodotto e tipologia di cliente. “Il lusso è un mercato che tradizionalmente guarda a un target piuttosto ristretto, tanto che alcuni studi1 mostrano che il 40% della spesa globale in questo comparto è generato dal solo 2% dei consumatori. Tuttavia, anche il lusso oggi sta entrando in una nuova fase della propria evoluzione, in cui la crescita non si ottiene più unicamente aumentando i prezzi, ma grazie alla capacità di creare valore per il consumatore, mantenendo al contempo desiderabilità e redditività. I brand, dunque, devono ripensare le tradizionali leve di crescita andando oltre le strategie di pricing e guardando alla gestione degli assortimenti e alla valorizzazione dei prodotti iconici”, commenta Antonella Capelli, President EMEA di Lectra. “In questo contesto, le soluzioni basate sull’intelligenza artificiale e specifiche per il settore della moda, come Retviews, stanno diventando sempre più strategiche. Svolgendo la funzione di un assistente aziendale per i team di merchandising e pricing, Retviews aiuta infatti i brand a interpretare le dinamiche di mercato, rafforzare la coerenza del marchio, massimizzare il valore dei prodotti iconici e prendere decisioni informate che supportino le performance globali e la crescita”. Addio agli aumenti generalizzati: le strategie di pricing diventano sempre più selettive Secondo l’analisi Retviews by Lectra, il modello che per anni ha sostenuto la crescita del settore attraverso continui aumenti di prezzo mostra oggi segnali di trasformazione. I marchi, infatti, stanno adottando approcci più articolati, calibrando le politiche di pricing in funzione delle singole categorie di prodotto, delle collezioni e delle specificità dei diversi mercati. La pelletteria rappresenta il caso più evidente di questa evoluzione. Mentre alcuni brand stanno riducendo i prezzi medi per mantenere attrattività presso i consumatori aspirazionali, altri continuano a investire sui prodotti iconici destinati alla clientela più incline a spendere, consolidando ulteriormente il proprio posizionamento premium.
Questa dinamica riflette una trasformazione del percorso d’acquisto nel lusso, cui contribuisce anche una crescente pressione competitiva da parte dei marchi premium e accessibili, che stanno conquistando una quota crescente della clientela più giovane e aspirazionale. In questo contesto, le borse non rappresentano più automaticamente il principale motore di crescita del settore, ma assumono il ruolo di punto di accesso all’universo dei brand, che concentrano invece la creazione di valore e la differenziazione sulle categorie a maggiore contenuto creativo e premium, come il prêt-à-porter.
Questa evoluzione si inserisce in un mercato del lusso sempre più concentrato sui consumatori meno sensibili al prezzo, con brand che ripensano i propri assortimenti per privilegiare articoli iconici, personalizzabili e capaci di rafforzare il legame emotivo con il marchio. In questo contesto, gioielli, charm e accessori si affermano come categorie strategiche, in grado di intercettare nuove occasioni di acquisto e sostenere la crescita anche in una fase di maggiore selettività dei consumatori. |